Alíquotas transitórias da reforma tributária visam substituir o IPI, mas especialistas alertam para risco de repasse de custos ao consumidor final
Mecanismo da nova tributação e projeções de repasse ao mercado
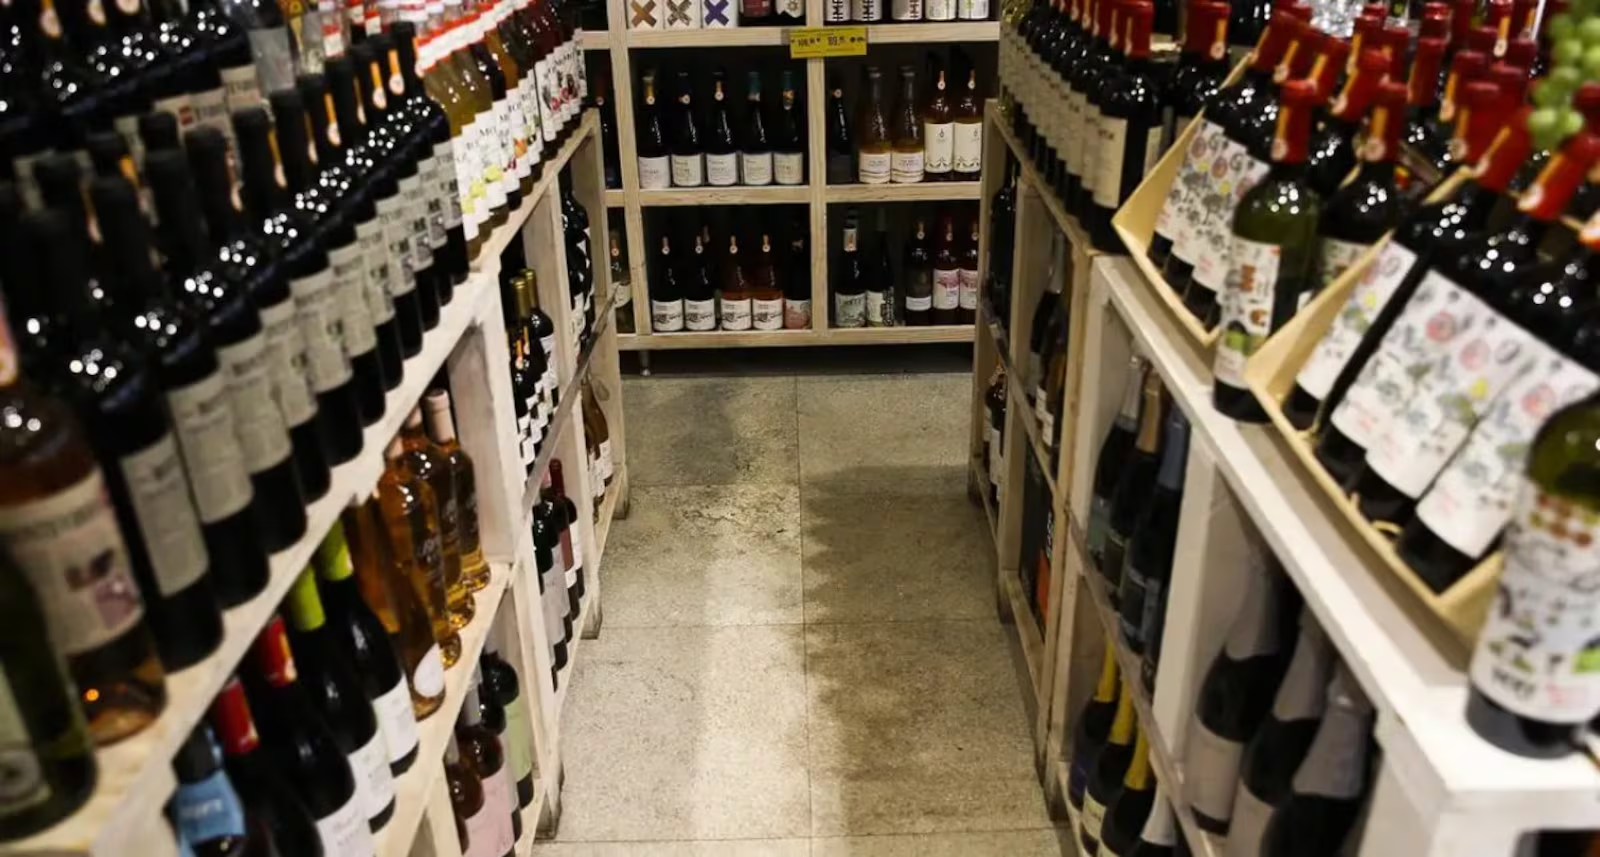
Com data de início fixada para 2 de fevereiro de 2027, o Imposto Seletivo inaugurará uma nova arquitetura fiscal aplicável a produtos como cervejas, tabaco, bebidas com adição de açúcar e automóveis. Em análises concedidas ao portal R7, advogados tributaristas apontam que, embora o primeiro ano de vigência funcione como uma fase de transição do modelo, o consumidor poderá notar variações de preços nas prateleiras em determinados segmentos.
Instituído no âmbito da Reforma Tributária, o dispositivo foi estruturado com a finalidade de incidir sobre bens e serviços cujo consumo seja considerado prejudicial à saúde pública ou à preservação do meio ambiente.
Segundo o advogado tributarista Matheus Lavocat, mercadorias caracterizadas por uma demanda com menor elasticidade — a exemplo dos cigarros e das bebidas destiladas — apresentam probabilidade superior de transferência do encargo tributário ao preço final. Tal fenômeno decorre da tendência do público consumidor em manter o volume de compras mesmo em cenários de reajuste.
Outra variável determinante reside no limite de capacidade de absorção dos custos por parte do setor produtivo. Para o advogado tributarista Leonardo Roesler, a transferência de valores ao varejo dependerá diretamente do grau de concorrência, do equilíbrio financeiro corporativo e da sensibilidade da demanda aos aumentos.
“Algumas organizações poderão absorver parte do impacto para preservar vendas e participação de mercado. Entretanto, essa estratégia possui limites econômicos”, afirma.
O especialista avalia que segmentos marcados por elevada rivalidade comercial encontrarão restrições para repassar integralmente a carga aos consumidores. Em contrapartida, nos nichos em que o consumo se mostra indiferente às flutuações de preços, a inclinação para o repasse é mais acentuada.
Os setores de cervejas e refrigerantes também demandam monitoramento especial, segundo Roesler, devido à alta concentração de mercado em poucas corporações.
No segmento automotivo, os reflexos financeiros oscilarão conforme os atributos de cada veículo. A sistemática prevê a incidência de alíquotas escalonadas, condicionadas a critérios de eficiência energética, tipo de propulsão e impacto ambiental. Modelos movidos a diesel, gasolina ou dotados de motores de elevada potência tenderão a sofrer tributação mais rígida, enquanto automóveis elétricos, híbridos a etanol e veículos de alta eficiência energética poderão obter incentivos, inclusive com a aplicação de alíquota zero.
Dinâmica do ano de transição e incertezas sobre a neutralidade fiscal
Para o exercício de 2027, o novo tributo foi calibrado para ocupar o espaço fiscal que será deixado pela desativação do Imposto sobre Produtos Industrializados (IPI), buscando manter o patamar de arrecadação durante o período de adaptação. Essa equivalência teórica, contudo, não assegura a estabilização generalizada dos preços.
Na visão de Roesler, há um risco efetivo de remarcações, em especial porque a premissa de neutralidade propagada pelo governo federal não garante a manutenção da carga tributária efetiva item por item.
“Existe um risco concreto de aumento dos preços, embora não seja tecnicamente correto afirmar que todos os produtos sofrerão reajustes automáticos. O governo sustenta que as alíquotas foram estabelecidas para preservar a tributação atual do IPI, mas essa equivalência não representa garantia de estabilidade dos preços”, afirma.
O tributarista explica que alterações nas bases de cálculo, a cumulatividade com outros tributos e as despesas com a adequação operacional das empresas afetarão a formação dos custos. O especialista reforça que a garantia de arrecadação do Estado não equivale a alívio financeiro para a população.
“Minha preocupação é que estamos diante de mais uma reforma apresentada sob o argumento da neutralidade tributária, mas sem garantias efetivas de neutralidade para o consumidor”, diz Roesler.
Lavocat, por sua vez, apresenta uma perspectiva mais ponderada quanto ao primeiro ano de implementação. O advogado projeta que não haverá uma alta generalizada e imediata no mês de fevereiro de 2027, dado que a Medida Provisória 1.399/2026 foi elaborada com o intuito de mimetizar a carga tributária média praticada na atualidade.
“Em regra, o consumidor não deve sentir um salto de preços em fevereiro de 2027. A MP 1.399/2026 foi desenhada para que o Imposto Seletivo ocupe o espaço deixado pelo IPI e reproduza, em média, a mesma carga que hoje incide sobre cerveja, cigarro, refrigerante e veículos”, explica.
Adequação legislativa, risco de hiato e tabela de alíquotas
Lavocat adverte para a existência de um vácuo temporal entre a extirpação do IPI e a exigibilidade do Imposto Seletivo. Por força da regra da noventena constitucional, o IPI dos produtos afetados será reduzido a zero em 1º de janeiro de 2027, enquanto o novo tributo só poderá ser cobrado a partir de 2 de fevereiro.
O Poder Executivo planeja suprimir essa janela mediante a apresentação de uma Proposta de Emenda à Constituição (PEC) que prorrogue a vigência do IPI. Caso a alteração não seja chancelada a tempo pelo Congresso, distribuidoras e indústrias poderão antecipar operações de venda ou conceder abatimentos em janeiro, fazendo com que o reestabelecimento da cobrança em fevereiro seja percebido pelo mercado como um encarecimento repentino.
O especialista reforça ainda que a aplicação do imposto em 2027 está vinculada à aprovação e conversão da Medida Provisória em lei até o dia 31 de dezembro. Na hipótese de rejeição da matéria, a cobrança ficará inviabilizada no próximo ano, e a frustração de receita precisará ser compensada pela elevação da alíquota da Contribuição sobre Bens e Serviços (CBS), onerando a cadeia geral de consumo.
A Medida Provisória 1.399/2026 fixa a alíquota de 2,6% para bebidas com adição de açúcar, 4,2% para cervejas de malte e patamares de até 24% para categorias de bebidas destiladas. Em relação aos produtos de tabacaria, a fórmula de cálculo associa uma quantia fixa por maço de cigarro a um percentual ad valorem.
Os juristas ressaltam que esses índices referem-se estritamente às alíquotas do imposto, não devendo ser confundidos com projeções diretas de aumento percentual nos preços ao consumidor final.
No setor automotivo, os veículos sofrerão taxação variável conforme os parâmetros ambientais e tecnológicos estabelecidos. Adicionalmente, Lavocat salienta que as mercadorias importadas passarão pela aplicação de fatores de ajuste específicos, elemento que poderá resultar em uma carga fiscal final superior à praticada atualmente, a depender das margens de cada importador.
Em contrapartida, microcervejarias, vinícolas artesanais e destilarias de pequeno porte serão contempladas com reduções tributárias que variam de 10% a 40%, ao passo que o transporte de carga por caminhões ficou totalmente isento da incidência do novo tributo, segundo os critérios detalhados pelo advogado.
Definição de alíquotas definitivas e projeções para 2028
Superada a fase inicial de estabilidade relativa projetada para 2027, as alíquotas definitivas a serem pactuadas para os exercícios subsequentes deverão provocar reestruturações mais profundas no sistema de preços e na curva de consumo de tabaco, bebidas alcoólicas e produtos açucarados.
“O ano de 2027 deve ser encarado como período de transição, em que a carga foi deliberadamente mantida no patamar do IPI para evitar impactos bruscos. A discussão de fundo, sobre quanto efetivamente se deve tributar cada produto nocivo, ficou para o projeto de lei que o Executivo deve enviar ao Congresso até 31 de maio de 2027”, afirma Lavocat.